Metodo e validazione
La parte professionale: ricerca, robustezza e controlli prima della vendita.
Strategia sistematica multi-asset costruita su divergenze cross-asset, filtri di regime e controllo parametrico dell’esposizione. Le sezioni che seguono documentano i controlli di robustezza eseguiti prima della distribuzione.
Out-of-Sample Optimization (OSO)
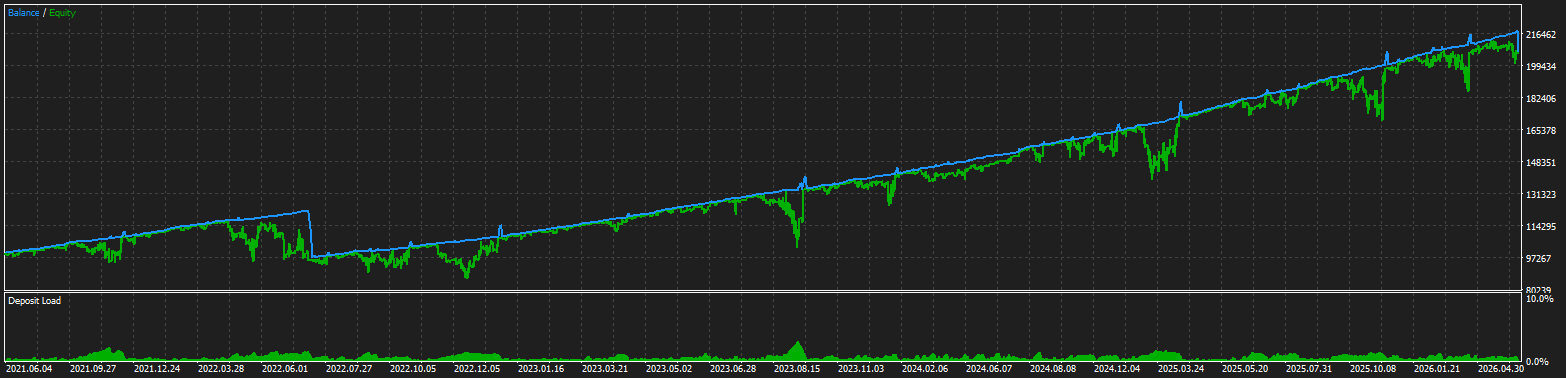
Periodo: 25/05/2016 – 25/05/2021.
In-Sample Optimization (ISO)
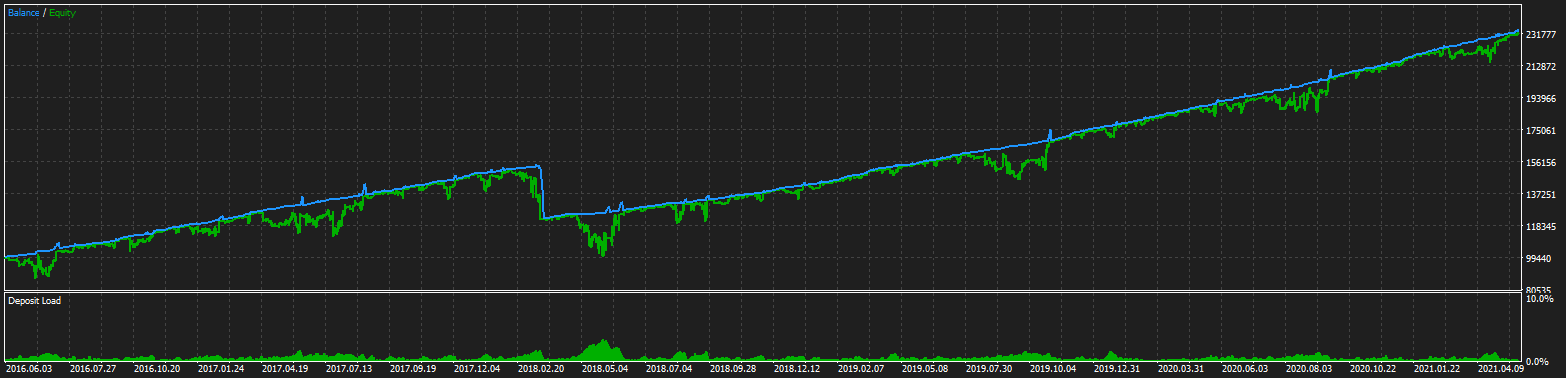
Periodo: 25/05/2021 – 25/05/2026.
In-Sample Optimization
- Cosa significa
- È la finestra storica su cui i parametri del sistema vengono ottimizzati e calibrati. Qui il modello «impara»: regole, filtri e sizing vengono definiti su questi dati.
- Periodo
- 25/05/2021 – 25/05/2026, i cinque anni più recenti.
- A cosa serve
- A costruire la configurazione operativa del sistema sulle condizioni di mercato più vicine a quelle attuali.
- Il limite da conoscere
- Da sola non basta: un buon risultato in-sample può essere semplice adattamento ai dati (overfitting). Per questo il sistema viene verificato anche out-of-sample (OSO).
Out-of-Sample Optimization
- Cosa significa
- È la finestra di dati mai utilizzata in fase di ottimizzazione. Il sistema, già calibrato sul periodo in-sample (ISO), viene eseguito su questo periodo senza alcun aggiustamento.
- Periodo
- 25/05/2016 – 25/05/2021, i cinque anni precedenti.
- A cosa serve
- A verificare che la logica regga su dati «nuovi» per il modello: è il test di generalizzazione.
- Cosa dimostra
- Se la curva resta coerente anche fuori dal periodo di calibrazione, l’edge non è frutto di overfitting ma di una regolarità statistica del mercato.
Stress test Monte Carlo
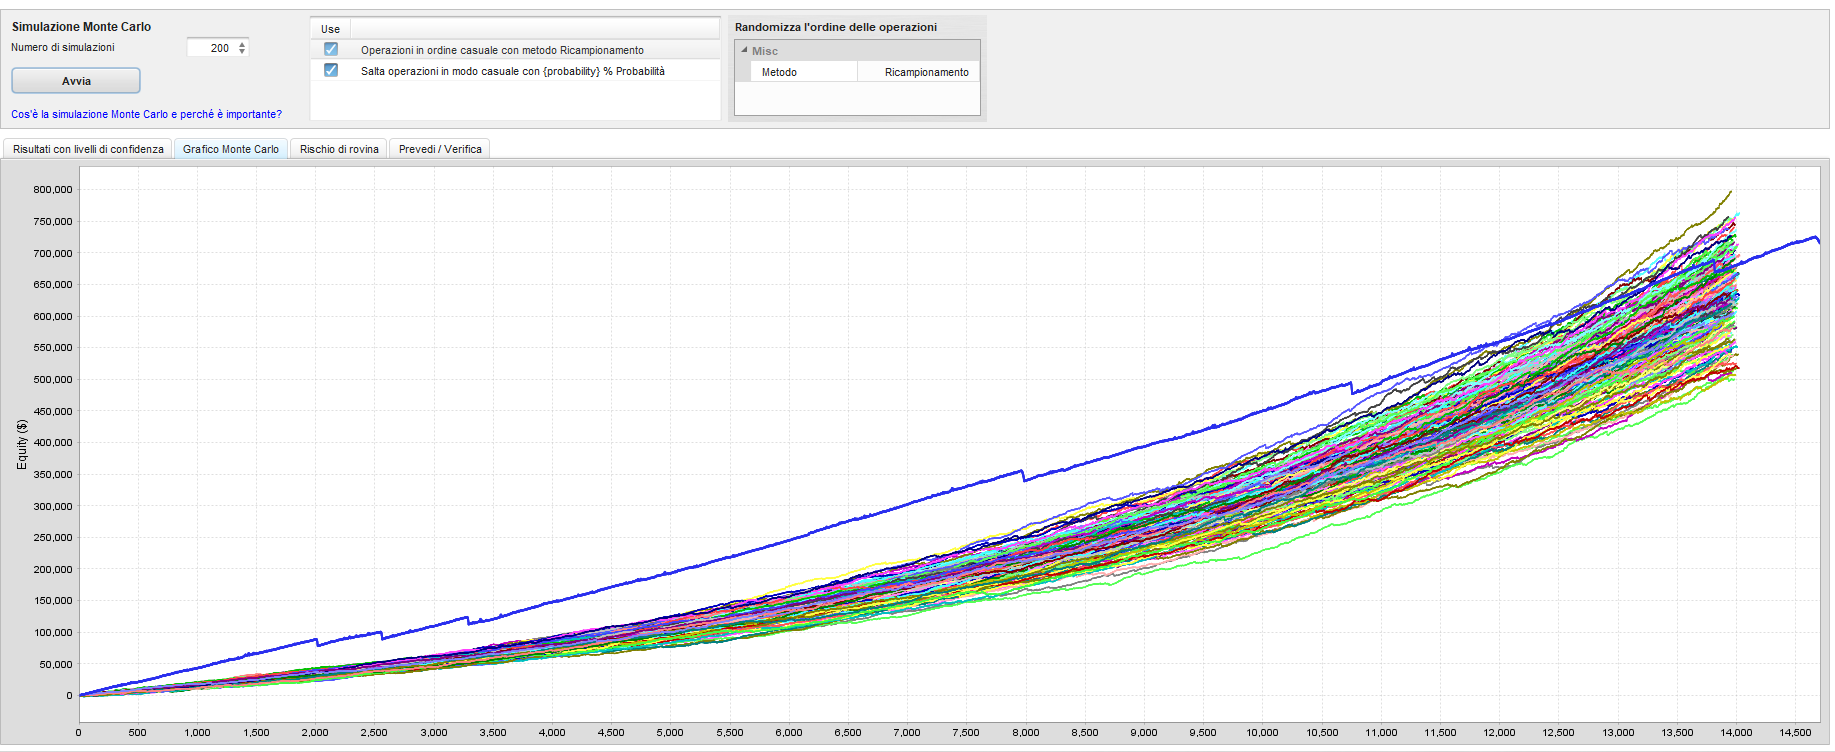
Il Monte Carlo randomizza la sequenza delle operazioni e mostra come può cambiare il percorso dei risultati. Serve a valutare la resilienza del modello, non a promettere il risultato futuro.
Rischio di rovina
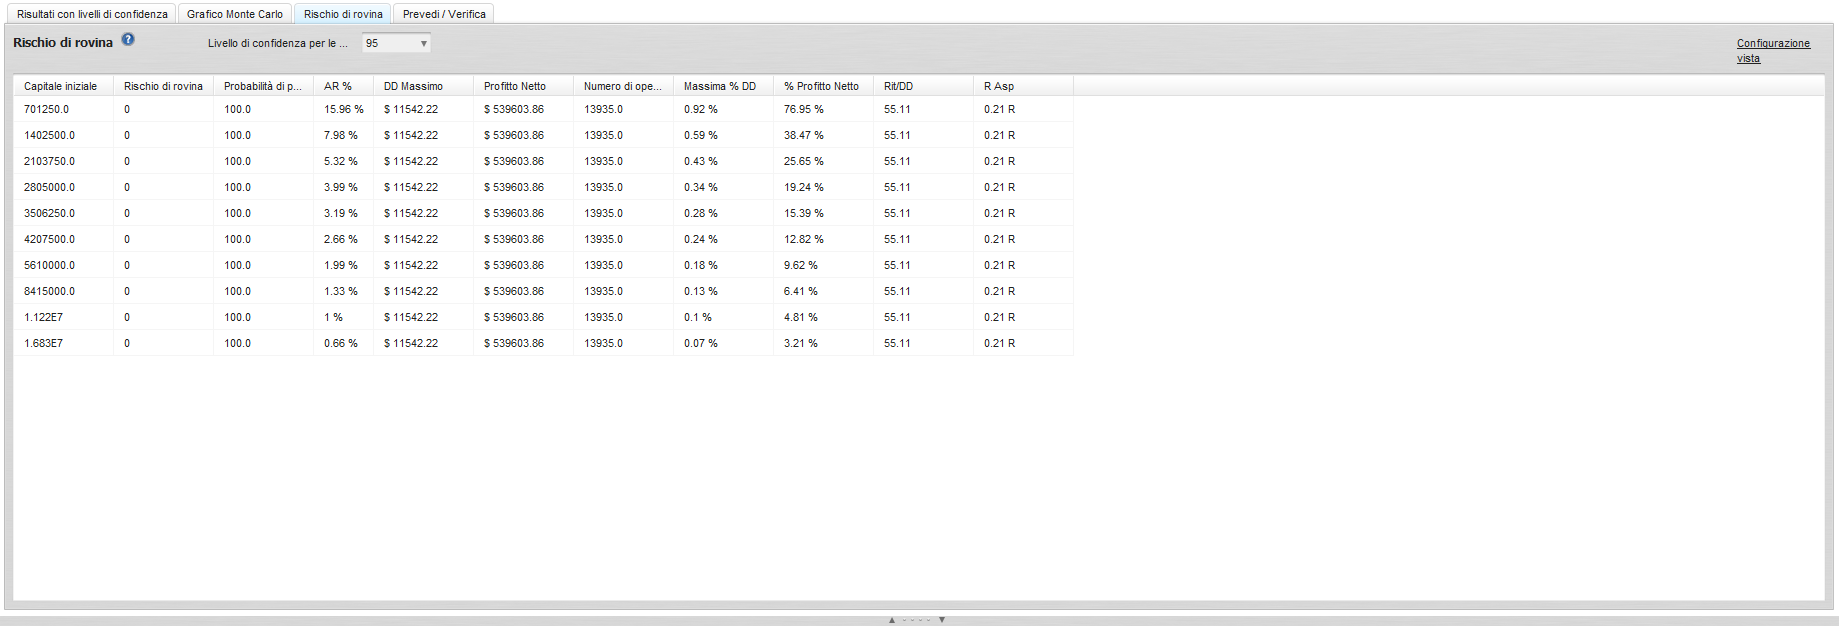
Rapporto tra size del conto, drawdown e probabilità di tenuta rilevato nei test di robustezza.
Matrice di correlazione
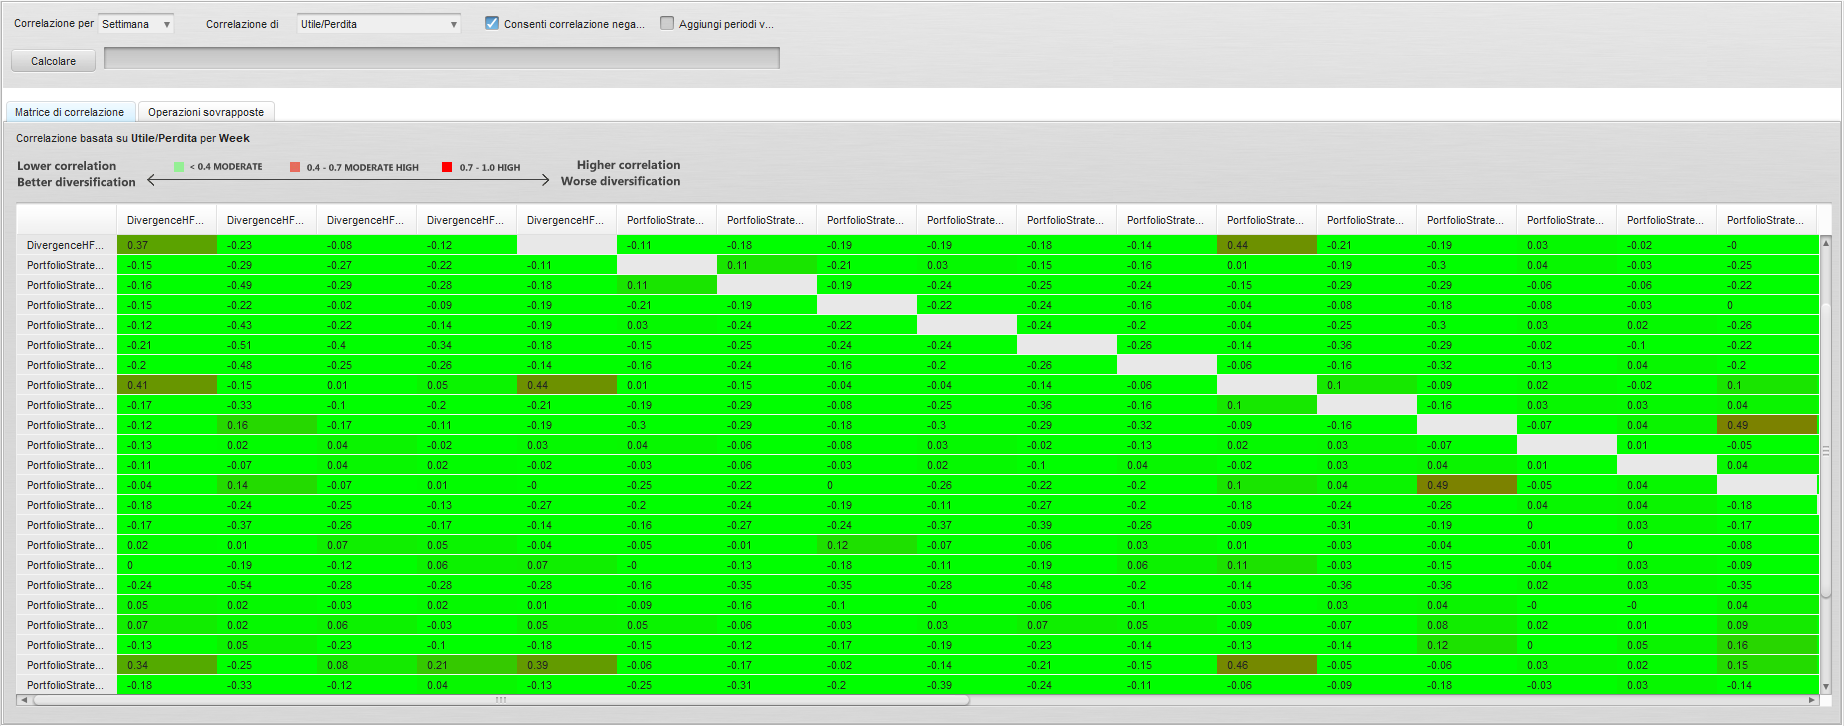
La diversificazione viene supportata anche da analisi di correlazione tra P&L, utile per ridurre la dipendenza da un singolo mercato.
No martingala
La logica descritta non punta ad aumentare l’esposizione in modo geometrico. Il sizing viene trattato come parte del controllo rischio, non come scorciatoia per recuperare una perdita.
Diversificazione reale
Il modello ragiona su più asset e non su una singola curva perfetta. La selezione dell’universo operativo serve a ridurre la dipendenza da un solo mercato o da un solo regime.
Governance operativa
Log, parametri, reportistica e monitoraggio: ogni operazione resta tracciata e verificabile a posteriori.
Richiedi accesso a KIRIN Quant Model.
Un trading system automatico multi-asset con metodologia quantitativa, edge statistico, controllo rischio e performance live documentata. La vendita resta chiara: accesso al sistema, non promessa di rendimento.